جنگ و چالشهای قطع بانکی
فورس ماژور در پرتو جنگ اخیر ایران و آمریکا و چالشهای قطع شبکههای بانکی
در پی وقوع جنگ اخیر و شرایط اضطراری ناشی از آن بر اقتصاد کشور و به ویژه بازار مسکن، سران سه قوه با هدف حمایت از اقشار آسیب پذیر، مصوبهای را برای تمدید خودکار قراردادهای اجاره به تصویب رساندند. این مصوبه که از اوایل تیرماه سال ۱۴۰۵ ابلاغ شده است، به عنوان یک اقدام فوقالعاده و موقت، تغییرات عمدهای را در روابط موجر و مستأجر ایجاد کرده است که در این نوشتار به بررسی ابعاد حقوقی، شرایط و استثناهای آن میپردازیم.

مفهوم و ارکان فورس ماژور
فورس ماژور رویدادی است 1ـ خارج از کنترل متعهد باشد، 2- در زمان انعقاد قرارداد قابل پیشبینی نبوده و 3ـ قابل اجتناب نباشد و در نهایت اجرای تعهد را مختل یا غیرممکن سازد .
در نظامهای حقوقی نوشته همچون حقوق ایران و کشورهای حوزه خلیج فارس، قوانین مدنی به صراحت به این نهاد پرداختهاند. برای مثال، ماده ۲۷۳ قانون مدنی امارات متحده عربی، وقوع فورس ماژور را موجب بطلان خودکار قرارداد در صورت عدم امکان کامل اجرا میداند؛ در مقابل، در نظام حقوقی کامنلا (مانند انگلستان)، فورس ماژور یک دکترین عمومی نیست و صرفاً در صورتی قابل استناد است که در متن قرارداد شرط صریحی به این موضوع اختصاص یافته باشد.
جنگ و تحریمها به عنوان مصداق فورس ماژور
رویه قضایی و حقوقی نشان داده است که جنگ، مخاصمات مسلحانه، اقدامات دولتی و تحریمهای اقتصادی میتوانند از مصادیق بارز فورس ماژور باشند . در بحبوحه جنگ اخیر ایران و آمریکا، چند رویداد کلیدی رخ داده که حمایت از دعاوی فورس ماژور را تقویت میکند:
1ـ بسته شدن تنگه هرمز: به عنوان یکی از مهمترین گلوگاههای انرژی جهان، اختلال در تردد کشتیها و افزایش سرسامآور حقبیمه میتواند خود دلیلی بر «عدم امکان اجرا قرارداد» باشد. شرکتهای بزرگ انرژی در منطقه، به دلیل حملات پهپادی و اختلال در مسیرها، علیرغم آتشبس موقت، اعلام فورس ماژور کردهاند .
۲ـ به دلیل جنگ صورت گرفته به بسیاری از واحد های تولیدی اسیب وارد شده است و این واحد ها در بسیاری از موارد نتوانستهاند به تعهدات خود عمل بنمایند. در همین راستا جانشین رئیس کل دادگستری استان تهران طی بخشنامهای خطاب به محاکم خواسته که جنگ را به عنوان فورس ماژور در انجام تعدات قردادی از سوی واحدهای تولیدی بپذیرند و و اگر تاخیر در انجام تعهد در نتیجه حوادث ناشی از جنگ بوده است، ضمانت نامه های بانکی را تا زمان بازسازی کامل آن واحد و بازگشت آن به چرخه تولید تمدید کنند و در مورد محکومیت واحدها به پرداخت خسارت تاخیر، به منشا تاخیر و ارتباطش با جنگ را در نظر بگیرند.
قطع شبکههای بانکی
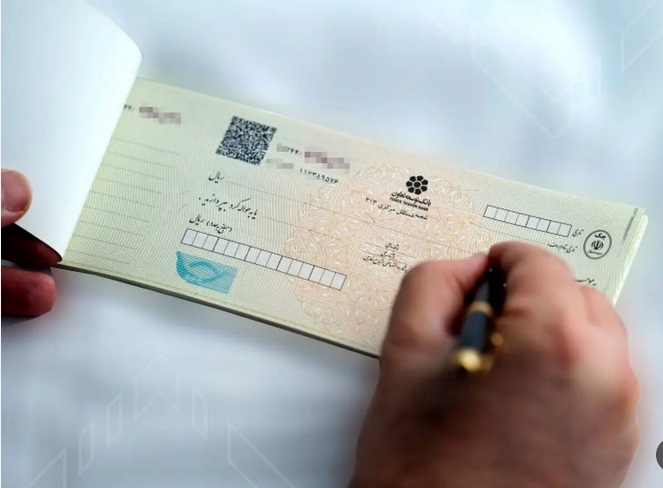
اختلال در برخی از بانک های کشور موجب نگرانی مردم بابت تعهدات مالی روزمره آنها گردید. چکهایی که سررسید آنها فرا رسیده، اقساط تسهیلات، پرداختهای تجاری و سایر تعهدات بانکی از جمله مواردی هستند که در صورت اختلال در دسترسی به خدمات بانکی میتوانند تبعات مالی و اعتباری برای مشتریان به همراه داشته باشند. با توجه به اینکه این امر خارج از اختیار مردم و قابل پیش بینی نبودهاست، تبعات ناشی از آن نیز نباید بر مردم بار شود.
بانک مرکزی اعلام کرده مشتریانی که به دلیل اختلالات بانکی در انجام تعهدات خود با مشکل مواجه شدهاند، نباید بابت آثار ناشی از این شرایط از جمله مسائل مرتبط با چکها و سوابق اعتباری، نگران باشند؛ چکهای برگشتی و اقساط پرداخت نشده در دوره اختلال بانکی بر رتبه اعتباری مشتریان اثر منفی نمیگذارد و جریمه دیرکرد همراه با ضمانت نامه و اعتبار اسنادی مشمول حمایت میشود.
طبق توضیحات بانک مرکزی، چکهایی که به علت اختلال سامانههای بانکی وصول نشدهاند یا امکان ثبت، انتقال و تامین وجه آنها فراهم نبوده است، مشمول مساعدت خواهند شد. مهمترین بخش این حمایت، عدم تاثیر چک برگشتی بر رتبه اعتباری صادرکننده است. دارنده چک نیز در مواردی که به منابع چک دسترسی نداشته یا نتوانسته انتقال آن را در سامانه مربوط انجام دهد، در دامنه بررسی قرار میگیرد. همچنین افرادی که به دلیل اختلالات پیش آمده نتوانستهاند قسط خود را در سررسید بپردازند، مشمول بخشودگی جریمه دیرکرد و حمایتهای مرتبط خواهند شد.
در نتیجه اگر سررسید چکی در این مدت حال شده باشد اما به دلیل اختلالات پیش آمده امکان وصول آن نباشد، مسئولیت دیرکرد آن با صادرکننده چک نمیباشد؛ همچنین است در مورد سایر تعهدات مالی مرتبط با بانک ها مانند ضمانت نامه های بانکی و اعتبار اسنادی.
البته باید توجه داشت برخورداری از این حمایت ها در صورتی است که در نتیجه اختلالات پیش آمده متعهد به هیچ طریقی توانایی انجام تعهد مالی خود را نداشته است، نه آنکه این مسئله را دست آویزی برای کوتاهی در انجام تعهد خود بنماید.
 سخن پایانی
وقوع جنگ اخیر ایران و آمریکا و به تبع آن، اختلالات گسترده در شبکههای بانکی و زیرساختهای اقتصادی، این واقعیت را به روشنی آشکار ساخت که نهاد فورس ماژور دیگر صرفاً یک نظریه حقوقی در لابهلای مواد قانونی نیست، بلکه ضرورتی عینی و انکارناپذیر برای حفظ حقوق طرفین قرارداد در شرایط بحرانی محسوب میشود. رویکرد مثبت مقامات قضایی در پذیرش جنگ به عنوان مصداق فورس ماژور و نیز اقدام به موقع بانک مرکزی در حمایت از مشتریان بانکی، نشاندهنده درک صحیح از ماهیت استثنایی این شرایط و لزوم انعطافپذیری در نظام حقوقی و اجرایی کشور است. با این حال، آنچه این حمایتها را از یک اقدام مقطعی به یک رویه حقوقی پایدار متمایز میکند، شفافیت در احراز شرایط فورس ماژور، پرهیز از سوءاستفاده از این بستر و ایجاد مکانیسمهای روشن برای تفکیک موارد واقعی از موارد سوءنیت است. در نهایت، جنگ هر چند موقتی باشد، درس بزرگ آن برای نظام حقوقی ایران این است که باید سازوکارهای پیشگیرانه و قراردادهای منعطفتری طراحی شود تا در بحرانهای آتی، نه حقوق متعهدله پایمال شود و نه متعهد در گرداب مسئولیتهای ناشی از حوادث خارج از اراده خود گرفتار آید؛ چراکه ثبات قراردادی در سایه عدالت در شرایط اضطرار معنا مییابد.
فورس ماژور و چالشهای بانکی در جنگ اخیر در یک نگاه
…………………………………………………..
مفهوم فورس ماژور: رویدادی خارج از کنترل متعهد، غیرقابل پیشبینی در زمان انعقاد قرارداد، غیرقابل اجتناب و مختلکننده یا غیرممکنساز اجرای تعهد
جنگ و تحریمها به عنوان مصداق: بسته شدن تنگه هرمز و اختلال در تردد کشتیها، افزایش حقبیمه، آسیب به واحدهای تولیدی و اختلال در زنجیره تأمین
موضع قضایی ایران: بخشنامه جانشین رئیس کل دادگستری تهران مبنی بر پذیرش جنگ به عنوان فورس ماژور و تمدید ضمانتنامههای بانکی تا بازسازی واحدهای تولیدی
قطع شبکههای بانکی: اختلال در دسترسی به خدمات بانکی، عدم امکان وصول چکها، پرداخت اقساط تسهیلات و انجام تعهدات مالی
حمایت بانک مرکزی از مشتریان: عدم تأثیر چکهای برگشتی دوره اختلال بر رتبه اعتباری، بخشودگی جریمه دیرکرد اقساط، تسری حمایت به ضمانتنامهها و اعتبارات اسنادی
شرط اساسی برخورداری از حمایت: اثبات عدم توانایی مطلق در انجام تعهد به هر طریق (نه سوءاستفاده و دستآویز قرار دادن اختلالات)
تفاوت نظامهای حقوقی: در حقوق نوشته (ایران، امارات) نهاد قانونی و در کامنلا (انگلیس) صرفاً در صورت شرط صریح در قرارداد قابل استناد است
ضمانتاجراهای مهم: بخشودگی جریمه دیرکرد، عدم تأثیر منفی بر سوابق اعتباری، تمدید ضمانتنامهها تا زمان بازسازی واحدهای تولیدی، بررسی منشأ تأخیر توسط محاکم